Revamping industriale: dare nuova vita digitale agli impianti esistenti
Approfondimenti · 20 febbraio 2025
La maggiorazione arriva fino al 180% del costo, ma passa da tre comunicazioni al GSE e la prima va inviata prima di investire. Cosa prevede il decreto attuativo, quali beni sono agevolabili e perché IDA rientra tra i beni immateriali dell'allegato V.
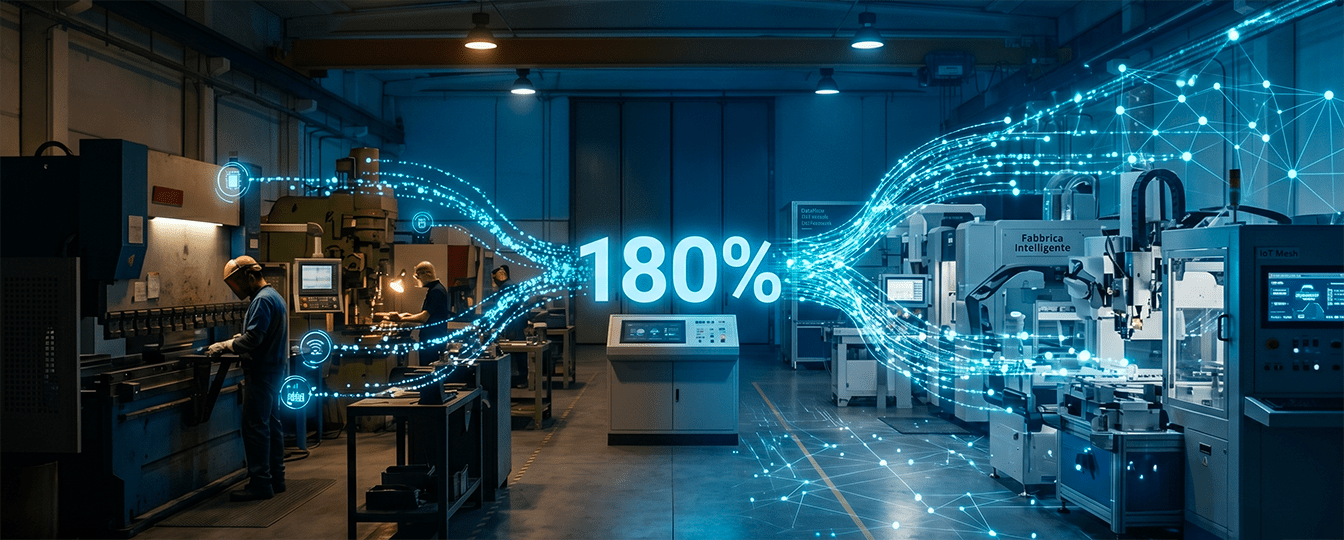
L'iperammortamento introdotto dalla Legge di Bilancio 2026 (art. 1, commi 427-436, della L. 30.12.2025 n. 199) sostiene le imprese che investono in beni strumentali ad alto contenuto tecnologico, capaci di accompagnare la produzione in una trasformazione digitale e green reale e duratura. Rispetto alla prima versione di questo articolo, pubblicata in aprile, è cambiata la parte che pesa di più nella pratica: da maggio la procedura di accesso è definita, e passa dal GSE.
Il costo di acquisizione del bene è maggiorato ai fini IRES e IRPEF, in misura graduata per scaglioni di investimento:
La scala è una sola: il comma 427 la applica agli investimenti in beni materiali e immateriali degli allegati IV e V, senza aliquota ridotta per il software. La misura riguarda gli investimenti effettuati dal 1° gennaio 2026 al 30 settembre 2028, e si rivolge a tutte le imprese residenti in Italia a prescindere da forma giuridica, settore, dimensione e regime fiscale.
Il comma 429, lettere a) e b), definisce due macro-gruppi:
Non tutti i software consentono di accedere all'agevolazione: serve dimostrare che il bene risponda ai requisiti degli allegati IV e V, cioè che contribuisca concretamente alla trasformazione tecnologica e digitale dell'impresa, che sia prodotto nell'Unione Europea e che si integri con i sistemi aziendali. L'interconnessione non è un dettaglio formale: è la condizione che distingue un'applicazione agevolabile da un gestionale qualunque.
Il decreto interministeriale del 7 maggio 2026 ha definito l'accesso in tre fasi, gestite sulla piattaforma informatica del GSE. Con il decreto direttoriale del 10 giugno, dalle ore 12:00 del 12 giugno 2026 è possibile trasmettere le comunicazioni, accedendo dall'Area Clienti del GSE con SPID o CIE.
Il punto da non sottovalutare è il primo. Una comunicazione preventiva che arriva dopo l'ordine non recupera niente: l'agevolazione si prenota, non si chiede a posteriori.
IDA è un'applicazione progettata per ottimizzare i processi produttivi con sistemi IoT e AI, e rientra tra i beni immateriali dell'allegato V: software, sistemi, piattaforme, applicazioni, algoritmi e modelli digitali funzionali alla trasformazione digitale, categoria che comprende esplicitamente i sistemi e i modelli di intelligenza artificiale.
Non solo. Leggendo consumi ed emissioni, ed elaborando i dati direttamente su gateway e sensori IoT, IDA risponde ai requisiti chiave degli allegati IV (punti II e IV.1, 2, 3), che riguardano controllo, efficienza e continuità del flusso di dati verso i sistemi aziendali. La compliance è documentata nella Dichiarazione di Conformità, che accompagna la pratica.
C'è però una ragione più concreta per accendere il monitoraggio presto, e non ha a che fare con la conformità del bene: la pratica chiede dati di funzionamento, e i dati si raccolgono, non si ricostruiscono. Chi misura da prima dell'investimento arriva alla perizia con lo storico in mano, e allo stesso tempo ha il confronto ex-ante ed ex-post che serve dove il risparmio energetico va dimostrato.
Le informazioni di questo articolo sono aggiornate al decreto attuativo del 7 maggio 2026 e ai provvedimenti di giugno e luglio 2026 che hanno aperto la piattaforma. La pratica va seguita da un tecnico abilitato: la perizia la firma lui.
Revamping industriale: dare nuova vita digitale agli impianti esistenti
Approfondimenti · 20 febbraio 2025
Maxfone tra le best practice dell'Osservatorio Open Innovation e CVC 2022
Approfondimenti · 19 dicembre 2022
IoT Data Analytics: la soluzione 4.0 per ridurre i costi industriali
Approfondimenti · 25 febbraio 2022
Una demo sul tuo settore, con gli incentivi applicabili al tuo caso.
Richiedi una demo